

Wasserschaden der Versicherung melden – so sichern Sie Ihren Anspruch
Einen Wasserschaden müssen Sie Ihrer Versicherung unverzüglich melden, also ohne schuldhaftes Zögern, sobald Sie ihn bemerkt haben. So verlangen es das Versicherungsvertragsgesetz (§ 30 VVG) und die Bedingungen Ihres Vertrags. Melden Sie zu spät, riskieren Sie eine Kürzung oder Ablehnung der Leistung. Gleichzeitig gilt: Dokumentieren Sie den Schaden mit Fotos, bevor Sie aufräumen – so sieht der Versicherer, was passiert ist, und die Regulierung geht schneller.
Aus über 1.000 Projekten in der Region Kassel wissen wir: Die drei häufigsten Fehler bei der Schadenmeldung sind zu spätes Melden, fehlende Dokumentation und eigenmächtige Reparaturen ohne Rücksprache. Alle drei lassen sich leicht vermeiden.
Stand: Oktober 2026 · Zuletzt aktualisiert: 23.10.2026
Welche Versicherung müssen Sie informieren?
Bei einem Wasserschaden können bis zu drei verschiedene Versicherungen zuständig sein. Welche Sie zuerst kontaktieren müssen, hängt davon ab, was beschädigt wurde und wer den Schaden verursacht hat. Eine ausführliche Erklärung finden Sie in unserem Ratgeber Welche Versicherung zahlt bei Wasserschaden?
Welche Versicherung ist zuständig?
Versicherungsart 1: Gebäudeversicherung – Schäden am Gebäude
Zuständig für: Wände, Böden, Estrich, Rohre, Leitungen – alles, was fest zum Gebäude gehört.
Typischer Fall: Ein Rohr platzt und durchnässt den Estrich und die Dämmschicht. Bei einem versicherten Leitungswasserschaden gehören Leckortung, Trocknung und Sanierung der Bausubstanz in der Regel zu ihrem Leistungsumfang. Die Deckungsentscheidung trifft der Versicherer.
Wichtig für Mieter: Die Gebäudeversicherung läuft über den Vermieter oder Eigentümer – nicht über Sie.
Versicherungsart 2: Hausratversicherung – Schäden an Ihren Sachen
Zuständig für: Möbel, Elektronik, Kleidung, Teppiche – alles, was Sie in die Wohnung mitgebracht haben.
Typischer Fall: Wasser vom geplatzten Rohr zerstört Ihr Sofa und den Laptop auf dem Tisch. Bei einem versicherten Leitungswasserschaden ersetzt die Hausratversicherung beides in der Regel zum Neuwert, je nach Vertrag. Die Deckungsentscheidung trifft der Versicherer.
Tipp: Prüfen Sie, ob Leitungswasserschäden in Ihrer Police enthalten sind – das steht in Ihrem Versicherungsschein und den Versicherungsbedingungen.
Versicherungsart 3: Haftpflichtversicherung – wenn Sie den Schaden verursacht haben
Zuständig für: Schäden, die Sie bei Dritten verursacht haben.
Typischer Fall: Ihre Badewanne läuft über und beschädigt die Wohnung unter Ihnen. Ihre Haftpflichtversicherung prüft die Ansprüche des Nachbarn und reguliert den Schaden, wenn Sie dafür haften.
Hinweis: Bei größeren Schäden sind oft zwei Versicherungen gleichzeitig beteiligt – Gebäudeversicherung für die Bausubstanz und Hausratversicherung für die Einrichtung.
Welche Fristen gelten bei der Schadenmeldung?
Das Versicherungsvertragsgesetz (§ 30 VVG) und die Bedingungen Ihrer Gebäude- oder Hausratversicherung verlangen eine unverzügliche Meldung des Schadens, sobald Sie ihn bemerkt haben. Juristisch bedeutet „unverzüglich“ laut § 121 BGB: ohne schuldhaftes Zögern. Eine feste Frist in Stunden oder Tagen nennt das Gesetz nicht – was im Einzelnen gilt, steht in den Bedingungen Ihres Vertrags.
Was muss wann passieren?
Sofort nach der Entdeckung
Schaden begrenzen und dokumentieren
Wasser abstellen, Strom sichern, Fotos machen bevor Sie aufräumen. Das ist Ihre Schadensminderungspflicht – diese Maßnahmen dürfen und müssen Sie sofort ergreifen, ohne auf eine Rücksprache mit der Versicherung zu warten. Eine Schritt-für-Schritt-Anleitung finden Sie in unserem Notfall-Leitfaden.
Unverzüglich – ohne schuldhaftes Zögern
Versicherung telefonisch oder online informieren
Rufen Sie Ihre Versicherung an oder nutzen Sie die Online-Schadenmeldung – die Kontaktdaten stehen in Ihren Vertragsunterlagen. Halten Sie Ihre Versicherungsscheinnummer bereit. Notieren Sie sich die Schadensnummer, die Ihnen zugeteilt wird – Sie brauchen sie für jede weitere Kommunikation.
Im Anschluss an die erste Meldung
Schriftliche Schadenmeldung nachreichen
Ergänzen Sie die telefonische Meldung schriftlich – per E-Mail, Online-Portal oder App. Fügen Sie Ihre Fotos und die Dokumentation bei. So können Sie später belegen, wann und was Sie gemeldet haben.
Die Meldung sollte enthalten:
- Versicherungsscheinnummer, Name, Adresse
- Datum und Uhrzeit der Schadensentdeckung
- Ort des Schadens (Räume, Stockwerk)
- Schadensursache (Rohrbruch, Waschmaschine, unbekannt)
- Art des Wassers (Leitungs-, Regen-, Abwasser)
- Umfang der Schäden und ergriffene Sofortmaßnahmen
- Fotos und Videos als Anhang
Vor größeren Arbeiten
Fachbetrieb beauftragen und Vorgehen abstimmen
Klären Sie mit dem Versicherer: Soll ein Gutachter kommen? Welche Fachbetriebe dürfen beauftragt werden? Ist eine Abtretungserklärung möglich (Fachbetrieb rechnet direkt mit Versicherung ab)?
Wichtig: Notmaßnahmen wie Wasser abstellen und aufnehmen ergreifen Sie sofort – das gehört zu Ihrer Pflicht, den Schaden zu mindern. Lassen es die Umstände zu, holen Sie dabei die Weisungen des Versicherers ein (§ 82 VVG). Größere Aufträge wie Trocknung oder Sanierung sollten Sie vorher mit der Versicherung besprechen.
Wasserschaden dokumentieren – was die Versicherung braucht
Die Dokumentation ist ein wichtiger Nachweis für Ihren Versicherungsanspruch. Ohne aussagekräftige Fotos und Belege fehlt der Versicherung die Grundlage, um den Schadensumfang zu bewerten. Die goldene Regel: Erst fotografieren, dann aufräumen. Fotos und Notizen machen den Schaden nachvollziehbar und beschleunigen die Regulierung.
Foto- und Dokumentations-Checkliste
Fotos
Übersichts- und Detailaufnahmen
- Übersichtsfotos: Gesamten betroffenen Bereich fotografieren, damit der Umfang erkennbar ist
- Detailfotos: Beschädigte Wände, Böden, Möbel, Wasserränder, Verfärbungen
- Schadensursache: Geplatztes Rohr, defekter Schlauch, undichte Stelle – sofern sichtbar
- Videos: Zeigen das Ausmaß oft besser als Fotos – besonders bei stehendem Wasser
Tipp: Nutzen Sie die Zeitstempel-Funktion Ihres Smartphones.
Gegenstände
Beschädigte Gegenstände einzeln erfassen
Fotografieren Sie jeden beschädigten Gegenstand einzeln (Möbel, Elektronik, Teppiche). Erstellen Sie eine Liste mit geschätztem Wert – die Hausratversicherung braucht das für die Erstattung.
Beweismittel aufbewahren: Defekte Rohrstücke, gebrochene Armaturen oder durchnässte Materialproben nicht entsorgen – sie dienen als Nachweis für die Schadensursache.
Schriftlich
Zählerstand und Zeitpunkt notieren
Werden Trocknungsgeräte aufgestellt, sollten sie einen eigenen Stromzähler haben. Zählerstand bei Aufbau und Abbau notieren und fotografieren – so sind die Stromkosten nachweisbar.
Zeitpunkt der Entdeckung schriftlich festhalten: Datum, Uhrzeit und Umstände. Bei späterer Entdeckung (z.B. nach Urlaub) dokumentieren, wann Sie abwesend waren und wann Sie den Schaden bemerkt haben.
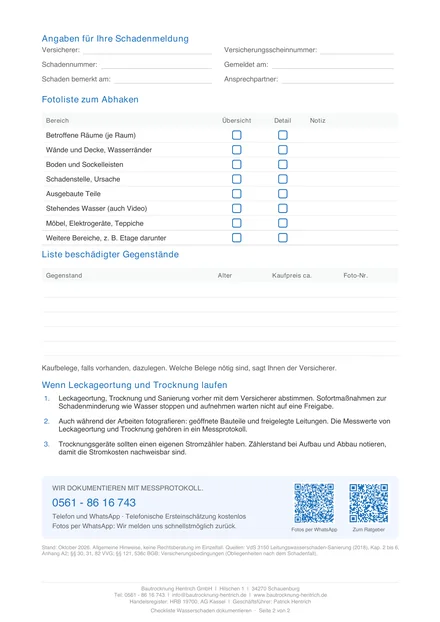
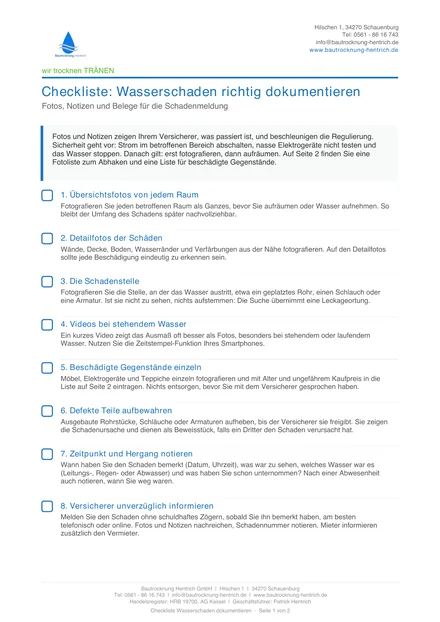 PDF · 2 Seiten
Checkliste zum Ausdrucken
Wasserschaden richtig dokumentieren
- Fotoliste zum Abhaken für jeden Bereich
- Liste für beschädigte Gegenstände
- Felder für Schadennummer und Meldung
Mit QR-Code, um uns Fotos vom Schaden direkt per WhatsApp zu schicken.
Kostenlos herunterladenDie 3 häufigsten Fehler bei der Schadenmeldung
Diese drei Fehler sehen wir bei Bautrocknung Hentrich regelmäßig – sie können zu Rückfragen oder Kürzungen der Leistung führen, lassen sich aber leicht vermeiden.
Kann ein Fachbetrieb die Meldung übernehmen?
Ja. Viele Fachbetriebe für Wasserschadensanierung – auch wir bei Bautrocknung Hentrich – unterstützen Sie bei der Abstimmung mit der Versicherung. Das umfasst professionelle Schadensdokumentation mit Messprotokollen, Kommunikation mit dem Versicherer über Umfang und Kosten und die Koordination mit Gutachtern. Bei gedeckten Schäden ist eine direkte Abrechnung über eine Abtretungserklärung möglich. Für Mieter gelten zusätzliche Pflichten – auch hier helfen wir bei der Klärung.
Sonderfall: Wasserschaden bei Abwesenheit entdeckt
Wenn Sie einen Wasserschaden erst nach Ihrer Rückkehr aus dem Urlaub entdecken, gilt: Melden Sie sofort nach der Entdeckung. Die Frist beginnt nicht beim Schadenseintritt, sondern bei der Kenntnis. Dokumentieren Sie, wann Sie den Schaden bemerkt haben und warum Sie vorher nicht zu Hause waren.
Vorsicht: Wenn Sie im Winter verreisen und die Heizung abstellen, kann die Versicherung bei eingefrorenen und geplatzten Rohren die Leistung kürzen. Die Versicherungsbedingungen verlangen üblicherweise, in der kalten Jahreszeit zu heizen und das regelmäßig zu kontrollieren oder alle wasserführenden Leitungen abzusperren und zu entleeren. Ob und wie stark gekürzt wird, hängt vom Verschulden im Einzelfall ab (§ 28 VVG).
Häufig gestellte Fragen zur Schadenmeldung
Wie schnell muss ich einen Wasserschaden der Versicherung melden?
Unverzüglich, so verlangen es die Versicherungsbedingungen. Das heißt: ohne schuldhaftes Zögern, sobald Sie den Schaden bemerkt haben (§ 30 VVG). Am schnellsten geht das telefonisch oder online, Fotos und Unterlagen reichen Sie danach schriftlich nach. Zu spätes Melden kann zu Leistungskürzungen führen.
Was passiert, wenn ich den Schaden zu spät melde?
Die Versicherung kann die Leistung kürzen oder im Extremfall verweigern. Zusätzlich können unbehandelte Folgeschäden wie Schimmelbildung entstehen, die die Kosten deutlich erhöhen. Je schneller Sie melden, desto besser Ihre Ausgangslage.
Was muss ich für die Versicherung dokumentieren?
Übersichts- und Detailfotos aller betroffenen Bereiche, Fotos der Schadensursache, Datum und Uhrzeit der Entdeckung, eine Liste beschädigter Gegenstände und – sobald Trocknungsgeräte laufen – deren Stromzählerstand bei Aufbau und Abbau. Fotografieren Sie immer zuerst, bevor Sie aufräumen.
Muss ich auf die Genehmigung der Versicherung warten, bevor ich etwas tue?
Nein – Sofortmaßnahmen wie Wasser abstellen, aufnehmen und Möbel retten sind Ihre Pflicht (Schadensminderungspflicht). Diese dürfen und müssen Sie sofort durchführen. Nur bei größeren Aufträgen wie Trocknung oder Sanierung sollten Sie vorher mit der Versicherung sprechen.
Kann ich die Schadenmeldung online machen?
Viele Versicherungen bieten Online-Portale oder Apps für die Schadenmeldung an. In dringenden Fällen ist die telefonische Meldung der schnellste Weg. Ergänzen Sie die schriftliche Meldung mit Fotos und Dokumentation per E-Mail oder Portal.
Fazit
Eine schnelle, vollständige Schadenmeldung ist die Grundlage für eine reibungslose Versicherungsabwicklung. Die drei wichtigsten Regeln: Sofort dokumentieren, unverzüglich melden, keine größeren Maßnahmen ohne Absprache. Wer das beachtet, sichert seinen Anspruch und vermeidet unnötige Diskussionen mit der Versicherung.
Sie haben einen Wasserschaden und sind unsicher, wie Sie vorgehen sollen? Wir sind schnellstmöglich bei Ihnen vor Ort – im Notfall oft noch am selben Tag, dokumentieren den Schaden professionell und unterstützen Sie bei der Versicherungsabwicklung.
Dieser Ratgeber wurde verfasst von Patrick Hentrich, Geschäftsführer der Bautrocknung Hentrich GmbH in Schauenburg. Seit 2018 betreut er Wasserschäden in der Region Kassel und berät Eigentümer, Mieter und Hausverwaltungen zur Versicherungsabwicklung und fachgerechten Sanierung.
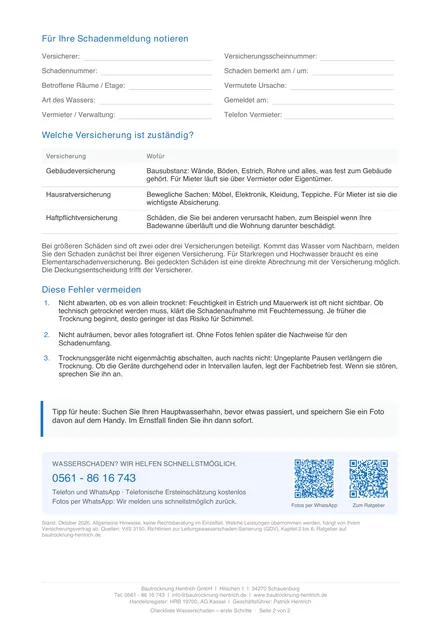
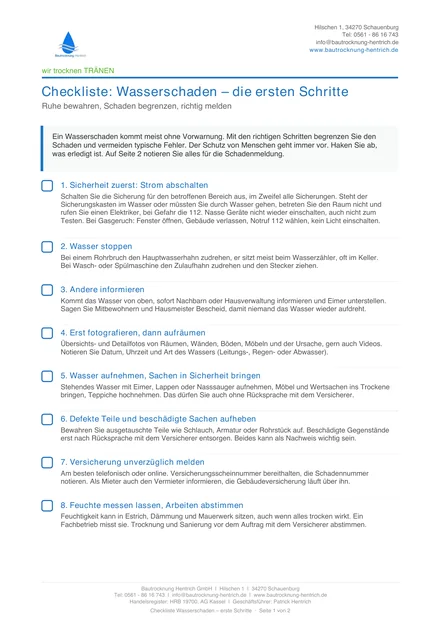 PDF · 2 Seiten
Checkliste zum Ausdrucken
Wasserschaden: die ersten Schritte
- Die 8 ersten Schritte zum Abhaken
- Notizfelder für Ihre Schadenmeldung
- Welche Versicherung wofür zuständig ist
Mit QR-Code, um uns Fotos vom Schaden direkt per WhatsApp zu schicken.
Kostenlos herunterladen